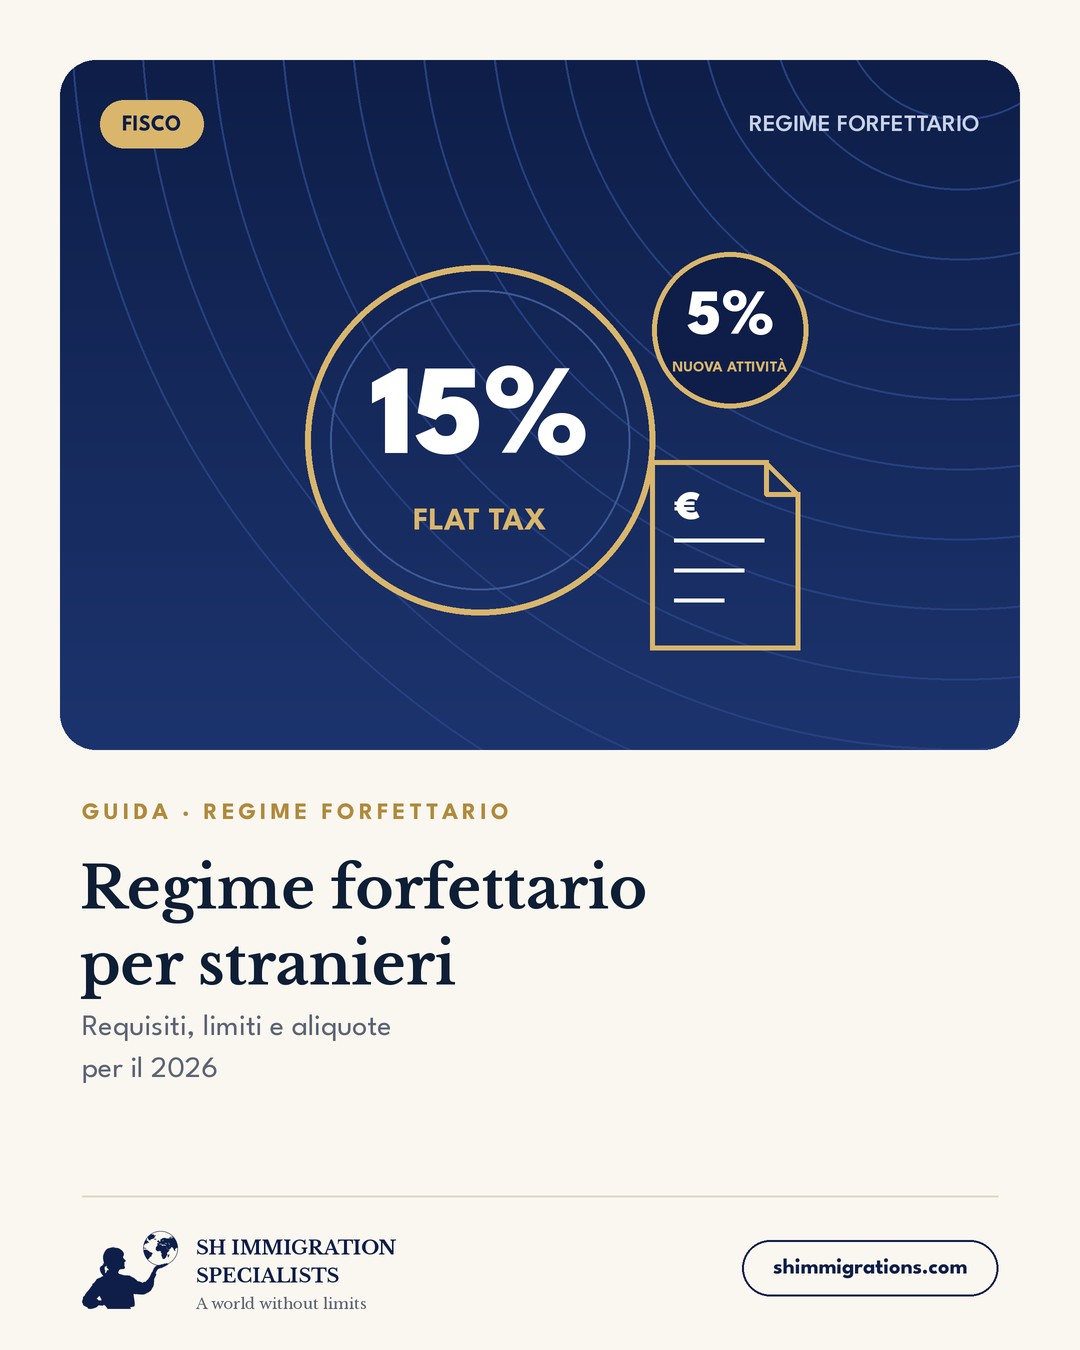
In breve. Il regime forfettario stranieri è la flat tax italiana per chi apre la partita IVA: imposta sostitutiva del 15% (5% per i primi cinque anni di nuova attività, a certe condizioni), ricavi fino a 85.000 euro e fatture senza IVA. I cittadini non UE possono accedervi solo se sono residenti fiscali in Italia; i cittadini UE e SEE non residenti solo se producono in Italia almeno il 75% del loro reddito.
Il regime forfettario è una scelta molto diffusa tra freelance e piccole attività che iniziano in Italia, perché semplifica adempimenti e calcolo delle imposte. Per uno straniero la domanda decisiva è però un’altra: ho i requisiti, a partire dalla residenza? In questa guida trovi limiti, aliquote, cause di esclusione e i punti da verificare se sei un cittadino non UE o un nomade digitale.
Aggiornato il 18 ottobre 2026. Per il 2026 limiti e soglie risultano invariati rispetto al 2025. Le regole fiscali possono cambiare con le leggi di bilancio: controlla sempre le istruzioni aggiornate dell’Agenzia delle Entrate.
Che cos’è il regime forfettario?
È un regime fiscale agevolato per persone fisiche con partita IVA. Invece di calcolare il reddito sottraendo le spese reali dai ricavi, si applica ai ricavi un coefficiente di redditività legato al codice ATECO dell’attività. Sul reddito che ne risulta si paga un’imposta sostitutiva, al posto di IRPEF e addizionali.
Tra le semplificazioni principali: le fatture si emettono senza IVA e senza ritenuta d’acconto, e il calcolo delle imposte è molto più semplice che nel regime ordinario. Le fatture restano elettroniche e, sopra 77,47 euro, richiedono la marca da bollo da 2 euro.
Regime forfettario stranieri: chi può accedervi?
Sì, ma la residenza conta. In generale il regime è riservato ai residenti in Italia. I non residenti possono accedervi solo se sono residenti in uno Stato UE o SEE con adeguato scambio di informazioni e producono in Italia almeno il 75% del reddito complessivo.
- Cittadino non UE residente fiscale in Italia: può accedere al forfettario se rispetta gli altri requisiti.
- Cittadino non UE non residente in Italia: in generale non può accedervi.
- Cittadino UE o SEE non residente: può accedervi solo se produce in Italia almeno il 75% del reddito complessivo.
La residenza fiscale è un concetto diverso dal permesso di soggiorno e dalla residenza anagrafica: nella guida su tasse e residenza fiscale dei nomadi digitali trovi i criteri generali.
Quali sono i requisiti e i limiti nel 2026?
| Punto | Regola |
|---|---|
| Limite di ricavi o compensi | 85.000 euro annui. Con più attività si sommano ricavi e compensi di tutti i codici ATECO. |
| Se superi il limite | Fino a 100.000 euro nell’anno resti nel regime e lo lasci dall’anno successivo. Oltre 100.000 euro esci subito dal regime. |
| Redditi da lavoro dipendente | Sei escluso se nell’anno precedente hai percepito redditi da lavoro dipendente o assimilati superiori a 35.000 euro, con le eccezioni previste dalla legge. |
| Partecipazioni | Sei escluso se partecipi a società di persone, associazioni professionali o imprese familiari, o se controlli una SRL con attività riconducibili alla tua. |
| Altre esclusioni | Regimi speciali IVA, prevalenza di cessioni di fabbricati, terreni edificabili o mezzi di trasporto nuovi, attività svolta in prevalenza verso attuali o ex datori di lavoro. |
| Residenza | Residenti in Italia; non residenti solo se UE o SEE con almeno il 75% del reddito prodotto in Italia. |
L’elenco completo delle cause di esclusione è nella legge 190/2014 e nelle istruzioni dell’Agenzia delle Entrate: prima di scegliere il regime fai controllare la tua situazione.
Quanto si paga con il regime forfettario?
L’imposta sostitutiva è del 15%. Per i primi cinque anni di una nuova attività si applica il 5%, se ricorrono queste condizioni:
- non hai esercitato attività artistica, professionale o d’impresa nei tre anni precedenti;
- la nuova attività non è la semplice prosecuzione di un lavoro dipendente o autonomo precedente, salvo il caso della pratica obbligatoria;
- se prosegui un’attività svolta da un altro soggetto, i ricavi di quella attività nell’anno precedente non superano il limite di accesso.
Esempio, solo per capire il meccanismo. Se il coefficiente del tuo codice ATECO fosse 78% e nell’anno fatturassi 40.000 euro, il reddito imponibile sarebbe 31.200 euro (40.000 × 78%). Su questo importo, dopo aver dedotto i contributi previdenziali versati, si applica l’aliquota del 15% o del 5%. Il coefficiente reale dipende dal tuo codice ATECO: chiedilo al professionista.
E i contributi previdenziali?
Oltre all’imposta devi versare i contributi previdenziali: in generale alla gestione separata INPS, alle gestioni artigiani e commercianti oppure alla cassa della tua professione, a seconda dell’attività. Importi e aliquote cambiano e dipendono anche dal coefficiente di redditività: verifica la tua posizione prima di fare un confronto tra regimi.
Come si sceglie il regime forfettario?
Si indica nella dichiarazione di inizio attività, il modello AA9/12, quando apri la partita IVA. Se la partita IVA è già aperta, il passaggio dipende dalle regole di ingresso nel regime: chiedi al professionista quando e come comunicarlo. Per i passaggi dell’apertura leggi la guida sulla partita IVA per stranieri.
Regime forfettario e nomadi digitali: cosa controllare?
- Residenza fiscale: un cittadino non UE che non è residente fiscale in Italia, in generale, non può accedere al regime. Verifica prima dove sarai considerato residente.
- Tipo di visto e di permesso: il visto per nomadi digitali riguarda l’attività autonoma da remoto, ma il visto non decide da solo il trattamento fiscale.
- Clienti e Paese d’origine: la tassazione nel Paese di provenienza e le convenzioni contro le doppie imposizioni vanno valutate caso per caso.
- Altri redditi e partecipazioni: redditi da lavoro dipendente sopra soglia o quote in società possono escluderti.
Quando conviene il regime forfettario e quando no?
Il forfettario è spesso interessante quando le spese reali sono contenute e i ricavi restano sotto soglia. Può essere meno adatto se hai molte spese deducibili, se ti servono IVA e detrazioni, se prevedi di superare i limiti o se non hai i requisiti di residenza. Non esiste una regola valida per tutti: serve una simulazione sui tuoi numeri, con le tue spese e i tuoi clienti.
Domande frequenti
Gli stranieri possono usare il regime forfettario?
Sì, se rispettano i requisiti. In generale il regime è riservato ai residenti in Italia. I non residenti possono accedervi solo se sono residenti in uno Stato UE o SEE e producono in Italia almeno il 75% del reddito complessivo.
Un cittadino non UE residente all’estero può usare il regime forfettario?
In generale no. I non residenti sono esclusi, tranne i residenti in uno Stato UE o SEE con almeno il 75% del reddito prodotto in Italia. Un cittadino non UE deve quindi diventare residente fiscale in Italia prima di poter scegliere il forfettario.
Quanto è l’imposta per chi inizia una nuova attività in Italia?
L’aliquota ordinaria del regime è il 15%. Per i primi cinque anni di una nuova attività si applica il 5%, se non hai svolto attività nei tre anni precedenti e se non si tratta della semplice prosecuzione di un lavoro precedente.
Cosa succede se supero 85.000 euro di ricavi?
Se resti entro 100.000 euro nell’anno, continui con il forfettario fino alla fine dell’anno e lo lasci dal successivo. Se superi 100.000 euro, esci subito dal regime. Per questo conviene monitorare il fatturato durante l’anno, non solo a fine anno.
Devo applicare l’IVA in fattura nel regime forfettario?
No. Le fatture del forfettario sono senza IVA e senza ritenuta d’acconto, con la dicitura prevista dalla legge. Sulle fatture oltre 77,47 euro si applica la marca da bollo da 2 euro. Le fatture restano elettroniche.
Fonti ufficiali
- Regime forfetario: che cos’è – Agenzia delle Entrate
- Circolare n. 32/E del 5 dicembre 2023 sul regime forfetario – Agenzia delle Entrate
- Legge 23 dicembre 2014, n. 190, art. 1, commi 54-89 – Normattiva
- Partita IVA persone fisiche (AA9/12) – Agenzia delle Entrate
Le informazioni su limiti e aliquote del 2026 sono state verificate il 18 ottobre 2026 su fonti pubbliche. Controlla sempre le pagine ufficiali qui sopra: soglie e istruzioni possono essere aggiornate.
Come può aiutarti SH Immigration Specialists?
Possiamo aiutarti a collegare le tre parti del percorso: il titolo di soggiorno che consente di lavorare in proprio, la residenza e, con il supporto di professionisti fiscali, la scelta del regime, l’apertura della partita IVA e la gestione degli adempimenti. Consulenza legale, ricorsi e rappresentanza davanti a un giudice sono svolti dalle avvocate dello studio legale di SH Immigration Specialists. Il percorso completo, passo per passo, è nella pagina Partita IVA e società per stranieri. L’esito dipende dalle autorità competenti. Per una valutazione scrivici dalla pagina contatti.
Questo contenuto offre informazioni generali e non costituisce consulenza legale né fiscale.
Hai un caso come questo? Parlane con un consulente specializzato
In 30 minuti un consulente specializzato di SH Immigration Specialists analizza la tua situazione e ti dice cosa fare, quali documenti servono e quali errori evitare. Online da ogni Paese o in uno dei nostri 8 uffici in Italia, anche in arabo, hindi e urdu.
Vuoi che ce ne occupiamo noi? Scopri il servizio permesso di soggiorno.
Uffici a Bologna, Milano, Roma, Torino, Genova, Brescia, Firenze, Venezia-Mestre; online in tutta Italia e dall’estero.
Pagamento online sicuro con Stripe. SH Immigration Specialists non è uno studio legale: ricorsi e consulenza legale sono seguiti dalle avvocate del team.